E-Rechnung für Freelancer und kleine Unternehmen – der komplette Leitfaden 2025–2028
Veröffentlicht am 14. August 2026
← Zurück zum Hub: Backoffice-Wissen für Selbstständige Andere Cluster-Leitfäden: Verwaltungsaufwand reduzieren · Kundendaten richtig verwalten · Backoffice statt ERP
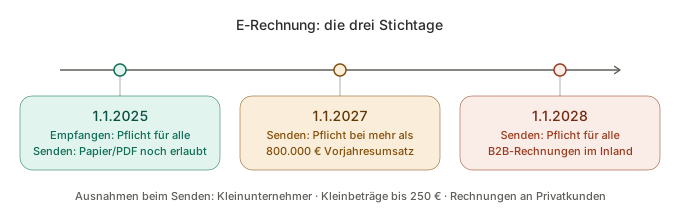
Seit dem 1. Januar 2025 muss jedes Unternehmen in Deutschland E-Rechnungen von anderen Unternehmen empfangen können – auch Freelancer und Kleinunternehmer. Beim Senden gibt es Übergangsfristen: Ab 2027 müssen Unternehmen mit mehr als 800.000 € Vorjahresumsatz E-Rechnungen ausstellen, ab 2028 alle, die an andere Unternehmen im Inland fakturieren. Ausgenommen sind unter anderem Kleinunternehmer, Kleinbetragsrechnungen bis 250 € und Rechnungen an Privatkunden. Dieser Leitfaden zeigt die Bausteine im Überblick; Details stehen in den verlinkten Artikeln.
Warum die E-Rechnung gerade jetzt dein Thema ist
Die E-Rechnung ist keine neue Software-Mode, sondern eine gesetzliche Umstellung, die jede B2B-Rechnung in Deutschland betrifft. Für viele Selbstständige ist sie der Moment, in dem sie ohnehin auf ihren Rechnungsprozess schauen müssen – und merken, wie viele Zwischenschritte darin stecken: Angebot in Word, Rechnung in einem Tool, Zahlungseingang im Online-Banking, Ablage in einem Ordner. Wer die Umstellung nutzt, um diese Kette zu verbinden, spart am Ende mehr Zeit, als die Umstellung kostet.
Die wichtigsten Bausteine im Überblick
- Verstehen, was eine E-Rechnung ist – und warum ein PDF per E-Mail keine ist. → Was ist eigentlich eine E-Rechnung – und warum ist ein PDF keine?
- Wissen, welche Frist für dich gilt – in drei Fragen. → Was gilt 2025, 2027, 2028? Der Entscheidungsbaum für deine Rechnungen
- Das passende Format wählen – ZUGFeRD oder XRechnung. → ZUGFeRD oder XRechnung – welches Format brauchst du?
- E-Rechnungen empfangen können – die Pflicht, die schon gilt. → E-Rechnungen empfangen: was du seit 2025 können musst
- Als Kleinunternehmer die Regeln kennen – was du musst und was nicht. → Kleinunternehmer und E-Rechnung: was du musst – und was nicht
- Das Senden einrichten, bevor ein Kunde danach fragt. → Dein Großkunde will E-Rechnungen – bereit in 10 Minuten
- Typische Fehler vermeiden, die dich oder deinen Kunden die Vorsteuer kosten können. → Die 6 häufigsten Fehler bei E-Rechnungen
- Richtig aufbewahren – acht Jahre, im Originalformat. → E-Rechnungen aufbewahren: was du 8 Jahre lang behalten musst
- Den ganzen Ablauf verbinden – vom Angebot bis zur Zahlung. → Die E-Rechnung ist nicht der ganze Job
Die drei Stichtage im Detail
| Ab | Empfangen | Senden |
|---|---|---|
| 1.1.2025 | Pflicht für alle Unternehmen | Papier weiter erlaubt, PDF mit Zustimmung des Kunden |
| 1.1.2027 | Pflicht für alle Unternehmen | E-Rechnung Pflicht, wenn dein Gesamtumsatz 2026 über 800.000 € lag – sonst Papier/PDF noch erlaubt |
| 1.1.2028 | Pflicht für alle Unternehmen | E-Rechnung Pflicht für alle inländischen B2B-Rechnungen |
Ausnahmen beim Senden: Kleinunternehmer nach § 19 UStG, Kleinbetragsrechnungen bis 250 €, Fahrausweise, bestimmte steuerfreie Leistungen und Rechnungen an Privatkunden (B2C).
Praxisbeispiel
Eine Grafikdesignerin mit rund 60.000 € Jahresumsatz ging davon aus, dass die E-Rechnung sie erst 2028 betrifft. Dann schickte ihr größter Auftraggeber im Herbst eine Mitteilung: Ab Januar 2027 nimmt seine Buchhaltung nur noch E-Rechnungen an, um alle Eingänge automatisch zu verarbeiten. Rechtlich hätte sie bis 2028 Zeit gehabt – praktisch hatte sie drei Monate. Weil sie ihr Firmenprofil und die Kundendaten einmal sauber gepflegt hatte, war die Umstellung an einem Nachmittag erledigt.
Was du jetzt tun kannst
- Prüfe mit dem Entscheidungsbaum, welche Frist für dich gilt.
- Stelle sicher, dass du E-Rechnungen empfangen und lesen kannst – das gilt bereits.
- Frag deine drei größten Kunden, ob sie ab 2027 E-Rechnungen erwarten.
FAQ
Muss ich als Freelancer schon jetzt E-Rechnungen senden? Nein, nicht zwingend. Seit 2025 musst du E-Rechnungen empfangen können. Das Senden wird ab 2027 (bei mehr als 800.000 € Vorjahresumsatz) bzw. ab 2028 Pflicht – sofern du an Unternehmen im Inland fakturierst und kein Kleinunternehmer bist.
Ist ein PDF per E-Mail eine E-Rechnung? Nein. Eine E-Rechnung enthält die Rechnungsdaten in einem strukturierten, maschinenlesbaren Format wie XRechnung oder ZUGFeRD. Ein normales PDF ist rechtlich eine "sonstige Rechnung".
Betrifft mich die E-Rechnung, wenn ich nur an Privatkunden verkaufe? Für Rechnungen an Privatkunden gilt die Pflicht nicht. Empfangen können musst du E-Rechnungen trotzdem, sobald du selbst bei anderen Unternehmen einkaufst.
Was passiert, wenn ich keine E-Rechnung sende, obwohl ich muss? Dann erfüllt deine Rechnung die formalen Anforderungen nicht. Dein Kunde riskiert seinen Vorsteuerabzug und wird eine korrekte E-Rechnung anfordern – das kostet Zeit und Vertrauen.
Alle Artikel in diesem Cluster: Was ist eine E-Rechnung? · Der Entscheidungsbaum 2025–2028 · ZUGFeRD oder XRechnung · E-Rechnungen empfangen · Kleinunternehmer und E-Rechnung · Bereit in 10 Minuten · Die 6 häufigsten Fehler · E-Rechnungen aufbewahren · Nicht der ganze Job
Hinweis: Dieser Beitrag ist keine Steuerberatung. Er fasst die Regeln für Rechnungen zwischen Unternehmen im Inland verständlich zusammen. Verbindlich sind die Informationen des Bundesfinanzministeriums und deiner IHK; für deinen konkreten Fall frag deinen Steuerberater.
Alles auf 13 Seiten: Hol dir unser kostenloses Heft E-Rechnung kompakt als PDF – mit Entscheidungsbaum, Fehler-Check und Umstellungsplan – und erhalte den SmoovOps-Newsletter. → Zum Heft
Archiv
- Oktober 2026 (3)
- September 2026 (4)
- August 2026 (4)
- Juli 2026 (5)
- Juni 2026 (4)
- Mai 2026 (5)
- April 2026 (4)